
La partita con il forte Orbetello termina 1-1. Il commento di Gordiano Lupi. Foto di Natalino Paladino
Cani e gatti evacuati con i droni dalla città occupata di Oleshky: il video


Focus Banca del Fucino: Cina, sul commercio impatto assimetrico per l’Europa
ROMA (ITALPRESS) – L’andamento dei flussi commerciali tra Europa e Cina sta assumendo i contorni di un nuovo shock, ma i suoi effetti non si distribuiscono in modo uniforme tra i Paesi del continente. E’ quanto mette in luce il nuovo Focus dell’Ufficio Studi di Banca del Fucino, intitolato “Una crisi asimmetrica. Italia e Germania […]
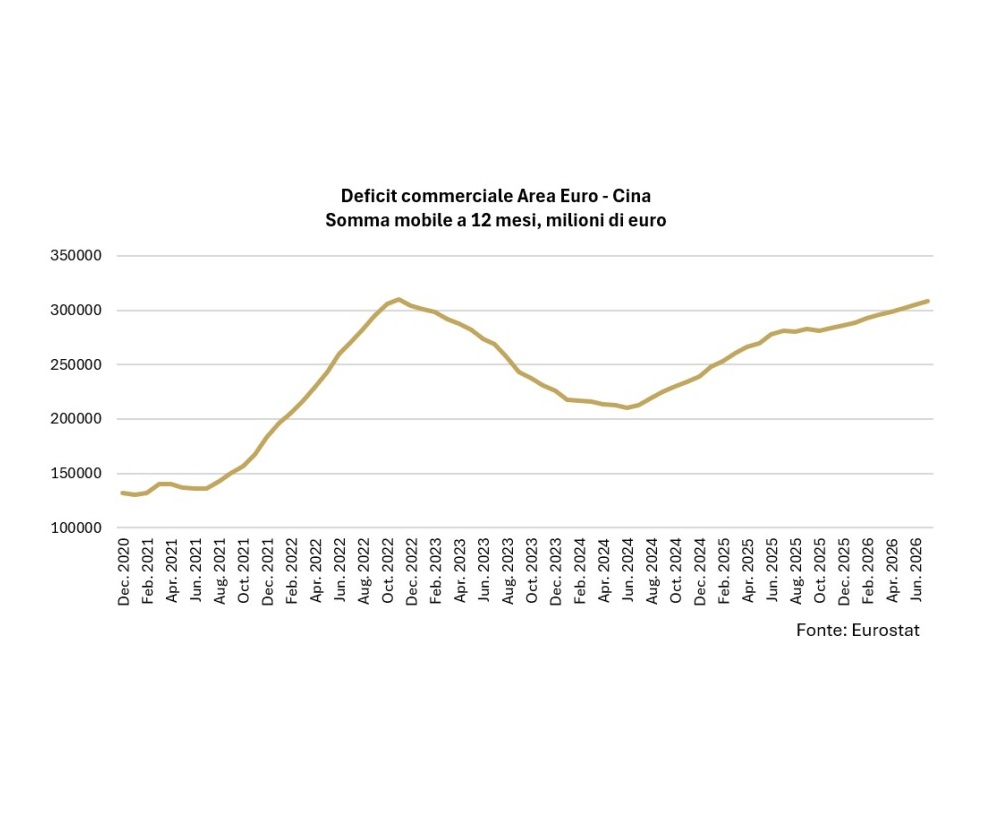
ROMA (ITALPRESS) – L’andamento dei flussi commerciali tra Europa e Cina sta assumendo i contorni di un nuovo shock, ma i suoi effetti non si distribuiscono in modo uniforme tra i Paesi del continente. E’ quanto mette in luce il nuovo Focus dell’Ufficio Studi di Banca del Fucino, intitolato “Una crisi asimmetrica. Italia e Germania di fronte al China shock 2.0”, che analizza le ragioni per cui la frenata dell’export verso Pechino colpisce l’industria tedesca molto più di quella italiana.Il quadro di partenza è quello di uno squilibrio in allargamento: tra il picco del marzo 2022 e l’estate del 2026 le vendite dell’Area Euro in Cina sono arretrate del 17,3% – circa 3,3 miliardi di euro mensili di export in meno (considerando le esportazioni annue, sono 34,9 miliardi in meno rispetto al picco). All’opposto, l’import europeo dalla Cina è notevolmente cresciuto, risultando oggi superiore di oltre il 50% rispetto al valore di dicembre 2020; sullo stesso periodo, l’export europeo è diminuito di circa il 3%. Il risultato è un disavanzo commerciale dell’Area Euro verso la Cina che nel 2026 ha toccato nuovi massimi storici in valore nominale, superando il precedente record del 2022. Da qui l’allarme di diversi Paesi – culminato in un documento inviato alla Commissione Europea dai vertici di Francia e Germania – sulla perdita di competitività delle manifatture del Vecchio Continente e sul rischio di un “secondo China shock”, dopo quello dei primi anni Duemila seguito all’ingresso di Pechino nel WTO.La ricerca invita però a non leggere il fenomeno come un problema indistintamente europeo. Disaggregando il dato ed esaminando le tre principali manifatture del continente – Germania, Italia e Francia – emergono traiettorie profondamente diverse. Per la Germania la flessione è continua e lineare dal 2023, con un export verso la Cina ridottosi di quasi un terzo (-29%, da 104,6 a 81,2 miliardi di euro tra il 2021 e il 2025). Per l’Italia, al contrario, il calo è risultato più circoscritto, concentrato tra la seconda metà del 2023 e la fine del 2025, per poi lasciare spazio a una nuova fase di crescita.A spiegare la sofferenza tedesca è anzitutto la composizione merceologica del suo export. Il comparto dei mezzi di trasporto, che da solo pesava per circa un terzo delle vendite in Cina, ha subito un crollo del 55% rispetto al picco: a pesare è la transizione verso l’auto elettrica, mercato in cui i grandi marchi tedeschi non dispongono di vantaggi nè di prezzo nè di qualità rispetto ai produttori locali. Arretramenti significativi hanno interessato anche gli altri settori di punta dell’export della Germania – macchinari (-25%), apparecchi elettrici (-15%) e computer, prodotti di elettronica e di ottica (-11%) – tutti comparti capital-intensive nei quali la Cina, grazie all’avanzamento tecnologico accelerato dal programma Made in China 2025, ha progressivamente ridotto il fabbisogno di importazioni.Il caso italiano si presenta in termini differenti. A fronte di un export complessivo in Cina passato da 15,6 a 14,3 miliardi di euro (-9%) tra 2021 e 2025, il profilo delle esportazioni del Paese appare oggi più adatto a intercettare la domanda cinese. Accanto ai comparti in difficoltà – macchinari e mezzi di trasporto, anche per l’Italia in calo – pesano infatti in misura crescente i beni di consumo del Made in Italy e il chimico-farmaceutico. La quota della moda sul nostro export in Cina è salita dal 20% al 24% tra il 2021 e il 2025, quella dei prodotti farmaceutici dal 6,4% al 9,4%, trainata da una crescita dell’export di settore di circa il 170% rispetto a fine 2020 (a fronte di un peso della farmaceutica tedesca fermo a poco più del 4% sul totale nazionale). A partire dagli ultimi mesi del 2025, inoltre, anche settori come chimica, moda e apparecchi elettrici sono tornati a crescere, a differenza di quanto osservato per la manifattura tedesca. La conferma più recente arriva dai dati doganali cinesi di settembre 2026: +22,9% l’export italiano verso la Cina su base annua, contro il sostanziale ristagno di quello tedesco (+0,14%).Alla base di questa divergenza c’è l’evoluzione della domanda cinese. Esaurita la prima fase di sviluppo, fondata su manodopera a basso costo e su una forte importazione di tecnologia e macchinari occidentali, la Cina ha spostato l’enfasi verso uno sviluppo “di qualità”, conquistando l’autonomia in settori ad alta o medio-alta intensità tecnologica – molto spesso proprio quelli nei quali la Germania era fornitrice privilegiata. Parallelamente, il progressivo ribilanciamento verso i consumi interni e l’espansione di una classe media che, secondo i piani del governo, dovrebbe raddoppiare nell’arco di un decennio (arrivando a 800 milioni di persone entro il 2035) fanno del mercato cinese, per un Paese dal profilo di export diversificato come l’Italia, un’occasione più che una minaccia.E’ su queste basi che lo studio esprime una valutazione sulle ipotesi protezionistiche ventilate da Francia e Germania. Alzare barriere commerciali verso Pechino sarebbe per l’Europa un errore strategico, per due principali ragioni: il rischio di ritorsioni (come dimostrato dalla guerra commerciale tra Cina e USA, Pechino dispone di leve importanti, dall’imposizione di contro-dazi all’interruzione della fornitura di input produttivi critici quali le terre rare), e la scarsa efficacia di simili misure sul resto del mercato mondiale: l’innalzamento di barriere porrebbe un freno all’export cinese verso l’Unione Europea, ma lascerebbe inalterata la posizione della Cina sul resto dei mercati mondiali, senza perciò rafforzare la competitività internazionale dell’industria comunitaria.A queste ragioni di validità generale se ne aggiunge una che riguarda in modo particolare l’Italia: il peso dei beni intermedi, che rappresentano circa il 60% dell’import italiano dalla Cina e alimentano la competitività stessa delle produzioni italiane. Non va dimenticato che il deficit verso la Cina è ampiamente compensato dal solido surplus che l’Italia registra con le altre aree del mondo, un surplus al quale lo stesso approvvigionamento di beni intermedi cinesi contribuisce.La vera risposta al “China shock 2.0”, conclude la ricerca, “non passa dalla chiusura del mercato europeo, ma dalla soluzione del nodo dei costi energetici e dall’implementazione di politiche industriali di ampio respiro. Sul piano dei rapporti con Pechino, più promettente dei dazi appare la strada di favorire investimenti diretti esteri cinesi in Europa, ponendo come condizione il trasferimento tecnologico, e, soprattutto, di richiedere una maggiore apertura del mercato interno cinese ai prodotti europei. L’obiettivo da perseguire, in altre parole, dovrebbe essere l’ampliamento del mercato cinese, non la chiusura di quello europeo”.
– Foto Banca del Fucino –
(ITALPRESS).
Se vuoi leggere le notizie principali della Toscana iscriviti alla Newsletter QUInews - ToscanaMedia. Arriva gratis tutti i giorni alle 20:00 direttamente nella tua casella di posta.
Basta cliccare QUI