
Nato e cresciuto a San Vincenzo, a lungo figura di riferimento dello sport del territorio prima come giocatore e poi come istruttore
Trump e la battuta su Melania: «Dov’è la nostra first lady? Grazie per il tuo lavoro»


Rifiuti e igiene urbana, per il settore la sfida dell’aggregazione
MILANO (ITALPRESS) – Il settore della gestione dei rifiuti urbani e speciali in Italia si trova a un bivio: da un lato performance di economia circolare tra le migliori d’Europa, dall’altro una frammentazione gestionale che frena investimenti e crescita industriale. E’ quanto emerso dal convegno “Aggregazione ed economia circolare: le nuove sfide del waste e […]
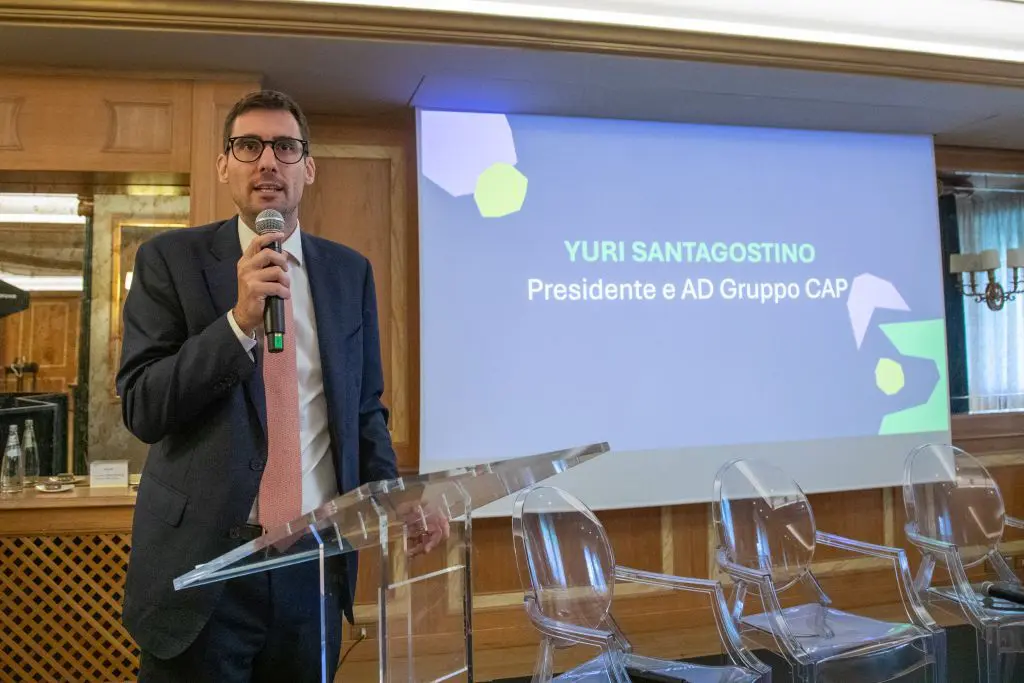
MILANO (ITALPRESS) – Il settore della gestione dei rifiuti urbani e speciali in Italia si trova a un bivio: da un lato performance di economia circolare tra le migliori d’Europa, dall’altro una frammentazione gestionale che frena investimenti e crescita industriale. E’ quanto emerso dal convegno “Aggregazione ed economia circolare: le nuove sfide del waste e dell’igiene urbana”, organizzato a Milano dall’Associazione Idrotecnica Italiana in collaborazione con Gruppo CAP e Servizi a Rete, e che ha riunito rappresentanti istituzionali, regolatori, aziende e centri di ricerca del comparto ambientale.
I dati presentati confermano il primato italiano: il tasso di utilizzo circolare dei materiali ha raggiunto il 21,6% nel 2024 (dal 20,8% del 2023), ben sopra la media UE del 12,2% e davanti a Francia (17,8%), Germania (14,8%) e Spagna (7,4%). L’Italia si distingue anche per la produttività delle risorse – 4,7 euro di PIL per kg di materiale consumato, contro una media UE di 3 – e per una produzione di rifiuti pro capite più bassa (508 kg/abitante) rispetto a Germania e Francia. Il tasso di riciclo nazionale si attesta al 52,3%, superiore alla media europea (48,1%), pur restando dietro la Germania (66,9%).
Permangono tuttavia criticità: gli investimenti italiani in economia circolare restano contenuti, pari a 10,2 miliardi di euro (0,5% del PIL) nel 2023, a fronte dei 39,5 miliardi della Germania e dei 22,5 della Francia.
Sul piano economico, il comparto genera un fatturato di circa 19 miliardi di euro, pari allo 0,9% del PIL, con 122 mila addetti e investimenti saliti a 2 miliardi nel 2024. Il quadro è però segnato da forte concentrazione dei ricavi: le aziende “top”, solo il 5% del totale, realizzano il 48% del fatturato di settore e trainano la gran parte degli investimenti.
La frammentazione, orizzontale e verticale, resta il nodo centrale. La governance territoriale appare disomogenea, con l’attuazione degli Ambiti Territoriali Ottimali (ATO) ancora incompleta in diverse regioni: accanto a enti di governo d’ambito pienamente operativi, permangono situazioni di gestione comunale in regime transitorio, che secondo gli analisti rappresentano il principale ostacolo ai modelli industriali di scala.
I dati su investimenti, fusioni e acquisizioni raccontano un settore in forte movimento. Gli investimenti aggregati sono passati da 754 milioni di euro nel 2017 a oltre 1,46 miliardi nel 2024, con una crescita media annua (CAGR) del 10%. Parallelamente si contano 270 operazioni di investimento in impianti e 271 tra acquisizioni, cessioni e joint venture nell’ultimo periodo analizzato, con un quinto delle aziende del campione responsabile dell’80% delle operazioni di M&A.
Sul piano normativo, gli interventi hanno ricostruito il sistema multilivello che regola il settore – Unione Europea, Stato, Regioni, enti locali e ARERA – sottolineando come proprio tenere insieme questi livelli costituisca una sfida di governance. E’ stato ricordato il superamento, dal 2020, della vecchia assimilazione dei rifiuti speciali agli urbani decisa dai regolamenti comunali, sostituita da una definizione uniforme per legge, e il ruolo crescente dell’ARERA nella regolazione tariffaria, con il nuovo metodo MTR-3 e l’introduzione del TICSER dal 2028.
“I servizi di igiene urbana e il mondo dei rifiuti negli ultimi anni hanno vissuto grandi trasformazioni, molte di queste sono ancora in corso. Le due sfide che vediamo come Gruppo CAP riguardano la necessità di aggregare verso gestori che siano veri e proprie gestori industriali, capaci di fare maggiori investimenti e di creare maggiore efficienza nel servizio – ha detto Yuri Santagostino, presidente e amministratore delegato del Gruppo CAP -. Una trasformazione che riguarda non soltanto la raccolta e il trattamento dei rifiuti, ma l’intero ciclo delle risorse, con l’obiettivo di ridurre gli sprechi e valorizzare sempre di più ciò che oggi consideriamo scarto”.
“Gruppo CAP è entrato nel mondo dei rifiuti ormai da anni: innanzitutto, investendo su impianti di depurazione e in impianti dove è possibile smaltire i rifiuti e non solo i nostri prodotti del servizio idrico. Abbiamo deciso di intervenire anche nella raccolta, c’era un’eccessiva disaggregazione nel servizio. La nostra azienda è in grado di generare valore per il territorio”, ha sottolineato Michele Falcone, direttore generale del Gruppo CAP.
Al centro del confronto anche il ruolo delle istituzioni, chiamate a governare questa transizione attraverso regole, programmazione e strumenti capaci di accompagnare l’innovazione nel settore ambientale. “Regione Lombardia ha fatto la scelta di non definire dall’alto degli ambiti territorialmente definiti, ma sta dialogando coi territori e con tutti gli attori della filiera per verificare la possibilità di consentire, incentivare e rendere normativamente adeguati eventuali aggregazioni volontarie che vadano in questa direzione”, ha spiegato Filippo Dadone, – direttore vicario della DG Ambiente e Clima della Regione Lombardia.
– Foto ufficio stampa Gruppo CAP –
(ITALPRESS).
Se vuoi leggere le notizie principali della Toscana iscriviti alla Newsletter QUInews - ToscanaMedia. Arriva gratis tutti i giorni alle 20:00 direttamente nella tua casella di posta.
Basta cliccare QUI